Qué tipo de deuda es más peligrosa

No todas las deudas tienen el mismo impacto en tu salud financiera. Mientras que algunas se utilizan para construir patrimonio o adquirir activos que aumentarán su valor con el tiempo, otras actúan como una fuga constante de dinero que erosiona tu capacidad de ahorro y tu tranquilidad mental. Distinguir entre deuda buena y deuda mala es el primer paso para tomar decisiones inteligentes y evitar caer en un círculo vicioso de pagos interminables.
La peligrosidad de una deuda no se mide únicamente por la cantidad de dinero que debes, sino por el costo que implica mantenerla y la finalidad con la que se contrajo. Una deuda puede ser una herramienta de crecimiento o una trampa de la que sea extremadamente difícil escapar si no se gestiona con rigor desde el primer día.
Diferencia entre deuda buena y deuda mala
Para entender qué es lo más peligroso, primero debemos distinguir entre la deuda que construye y la que destruye. En el ámbito de los negocios y las finanzas personales, solemos clasificar las obligaciones según su propósito y su retorno esperado.
La deuda que se considera constructiva es aquella que se utiliza para adquirir bienes que tienen el potencial de generar ingresos o que incrementan su valor por encima del interés pagado. Un ejemplo clásico es el préstamo para un negocio que permite escalar la producción o la compra de una propiedad que tiende a revalorizarse. En estos casos, el costo de la deuda es una inversión para obtener un beneficio mayor.
Por el contrario, la deuda peligrosa es aquella que se utiliza para financiar el consumo inmediato de bienes que pierden valor rápidamente. Comprar ropa, tecnología de última generación o vacaciones con dinero prestado es una de las formas más rápidas de comprometer tu futuro financiero, ya que estarás pagando con intereses por algo que, al momento de terminar de pagarlo, probablemente ya no valga ni una fracción de su costo original. Este tipo de deuda de consumo es la que más riesgo financiero acumula para el presupuesto familiar.
Los tipos de deuda con mayor riesgo financiero

Cuando analizamos qué deudas pueden desequilibrar tus cuentas de forma drástica, tres categorías suelen destacar por su potencial destructivo:
Tarjetas de crédito y préstamos de consumo rápido
Este es, posiblemente, el tipo de deuda más peligroso para la mayoría de las personas. Las tarjetas de crédito suelen tener las tasas de interés más elevadas del mercado, a menudo por encima del 20 % anual. El peligro radica en que la estructura de los pagos mínimos está diseñada para que el deudor tarde años, o incluso décadas, en liquidar el capital principal. Si solo pagas el mínimo, el interés compuesto en deudas trabaja en tu contra, haciendo que el saldo crezca de forma exponencial y que el costo total se multiplique con el tiempo.
Préstamos personales sin garantía
Aunque pueden ser útiles para emergencias, los préstamos personales sin garantía suelen tener condiciones menos favorables que los préstamos con garantía (como una hipoteca). Al no haber un activo que respalde la deuda, los intereses suelen ser más altos para compensar el riesgo del prestamista. Si tu flujo de caja disminuye, este tipo de deuda puede volverse inmanejable rápidamente, por lo que conviene evaluar con cuidado su tasa antes de firmar.
Microcréditos y préstamos de día de pago
Estos productos están diseñados para resolver necesidades de liquidez inmediatas, pero esconden costos extremadamente altos, con tasas que pueden superar con creces las de cualquier tarjeta de crédito. Las condiciones suelen ser tan severas que pueden llevar a una espiral de deuda donde el usuario pide un nuevo préstamo solo para pagar el anterior, creando un efecto de bola de nieve que es muy difícil de frenar sin ayuda profesional. Son, junto con las tarjetas, los préstamos de día de pago más riesgosos del mercado.
Factores que determinan el nivel de peligro
Más allá del producto financiero, existen variables que determinan qué tan peligrosa es una deuda para tu situación particular. Evaluar estos puntos te ayudará a medir el riesgo real y a priorizar deudas con criterio antes de decidir por dónde empezar a pagar:
- La tasa de interés: Cuanto más alta es la tasa, más dinero estás regalando al banco y menos capacidad tienes para absorber imprevistos. Las deudas de alto interés deberían ser siempre tu primera prioridad.
- El destino del dinero: Si el dinero se va a un gasto que desaparece (comida, ocio, caprichos), la deuda es altamente peligrosa.
- La flexibilidad de las cuotas: Las deudas con cuotas fijas y estrictas son más peligrosas en periodos de ingresos inestables que aquellas que permiten cierta flexibilidad.
- El impacto en tu flujo de caja: Una deuda que consume una parte desproporcionada de tus ingresos mensuales reduce tu margen de maniobra para cualquier emergencia.
Errores comunes al gestionar deudas peligrosas
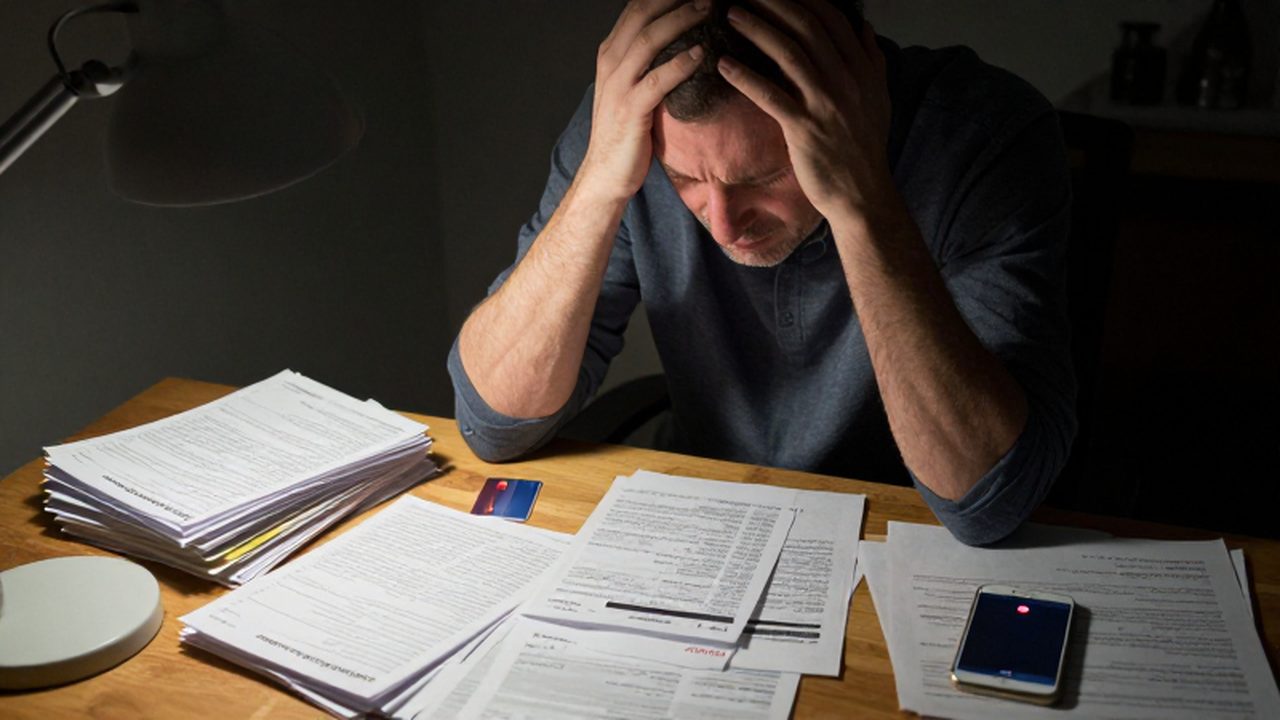
Uno de los errores más frecuentes al gestionar deudas peligrosas es intentar solucionar una deuda de alto interés con otra deuda de igual o mayor interés. Esto no es más que mover el problema de un lugar a otro y, generalmente, empeorar las condiciones, alargando el plazo y sumando nuevas comisiones.
Otro error crítico es ignorar la deuda pequeña. Muchas personas se centran en intentar pagar una gran deuda hipotecaria y descuidan las pequeñas deudas de tarjetas de crédito. Sin embargo, estas pequeñas deudas suelen ser las que tienen los intereses más asfixiantes y las que más dañan tu capacidad de ahorro mensual, por lo que conviene atacarlas cuanto antes.
Cómo mitigar el riesgo y recuperar el control
Si te encuentras ante una deuda que consideras peligrosa, lo primero es la priorización. La estrategia más efectiva suele ser atacar la deuda con la tasa de interés más alta primero (método avalancha de deuda), lo que reduce el costo total de la deuda a largo plazo y acorta el tiempo necesario para quedar libre de cargas.
Otra opción es el método bola de nieve, que consiste en pagar primero la deuda de menor saldo para obtener una victoria psicológica rápida, lo que ayuda a mantener la motivación para seguir con las deudas más grandes. Independientemente del método elegido, lo fundamental es dejar de utilizar las líneas de crédito que están generando el problema y empezar a construir un pequeño fondo de emergencia para evitar recurrir nuevamente al crédito ante cualquier imprevisto.
Preguntas frecuentes
¿Es siempre mala una deuda para un negocio? No, si la deuda se utiliza para comprar maquinaria, inventario o expandir la capacidad que genere un retorno mayor al costo del interés, se considera una inversión necesaria.
¿Qué debo hacer si no puedo pagar el mínimo de mi tarjeta? Lo ideal es contactar con la entidad financiera antes de entrar en impago para buscar una reestructuración de la deuda o un plan de pagos que se ajuste a tu capacidad actual.
¿Cuál es la diferencia entre interés simple e interés compuesto en la deuda? El interés simple se calcula solo sobre el capital, pero en la deuda, lo que suele aplicarse es el interés compuesto, donde los intereses no pagados se suman al capital, haciendo que la deuda crezca cada vez más rápido. Por eso, cuanto antes se liquida una deuda de tarjetas de crédito, menos se deja crecer ese efecto multiplicador.
¿Puedo usar un préstamo personal para pagar una tarjeta de crédito? Solo si la tasa de interés del préstamo personal es significativamente menor que la de la tarjeta. De lo contrario, solo estarás trasladando una deuda cara a otra deuda que sigue siendo costosa.
Deja una respuesta