
Cómo afectan los pasivos a mi patrimonio neto
Entender la diferencia entre lo que posees y lo que debes es el primer paso para tomar el control de tu salud financiera. El patrimonio neto es el indicador más real de tu riqueza, ya que no mide cuánto dinero tienes en el banco, sino cuánto valor te pertenece realmente tras descontar todas tus obligaciones. Por eso, la gestión de deudas es una habilidad tan importante como la de ahorrar o invertir.
Los pasivos, que son todas tus deudas y compromisos financieros, actúan como una fuerza de resistencia en esta ecuación. Mientras que tus activos (propiedades, ahorros, inversiones) suman valor a tu riqueza, los pasivos la reducen de forma directa. Comprender esta relación es fundamental para dejar de trabajar para pagar deudas y empezar a construir un capital sólido.
En este artículo, analizaremos cómo la estructura de tus deudas impacta en tu capacidad de generar riqueza y qué criterios puedes seguir para que tus compromisos financieros no terminen erosionando tu futuro económico.
Definición de la relación entre activos y pasivos
Para comprender el impacto de los pasivos, primero debemos establecer la fórmula matemática que define tu situación financiera. Tu patrimonio neto se calcula restando el total de tus pasivos al total de tus activos. Si tienes una casa valorada en cien mil unidades y una hipoteca de sesenta mil, tu patrimonio neto real no es cien mil, sino cuarenta mil. Esta resta sencilla revela cómo los pasivos reducen directamente el valor que realmente te pertenece.
Esta distinción es crucial porque muchas personas confunden el estatus con la riqueza. Tener un coche de lujo o una vivienda de gran tamaño puede dar la apariencia de prosperidad, pero si estos bienes están financiados casi en su totalidad por deudas, tu patrimonio neto puede ser cercano a cero o incluso negativo.
Los pasivos representan una salida de flujo de caja futuro. Cada vez que adquieres una deuda, estás comprometiendo una parte de tus ingresos próximos para cumplir con una obligación presente. Por tanto, el crecimiento de los pasivos tiende a frenar la acumulación de riqueza, a menos que ese pasivo se utilice de forma estratégica para financiar una inversión que genere un retorno superior al coste de la deuda.
Impacto de los pasivos en la acumulación de riqueza
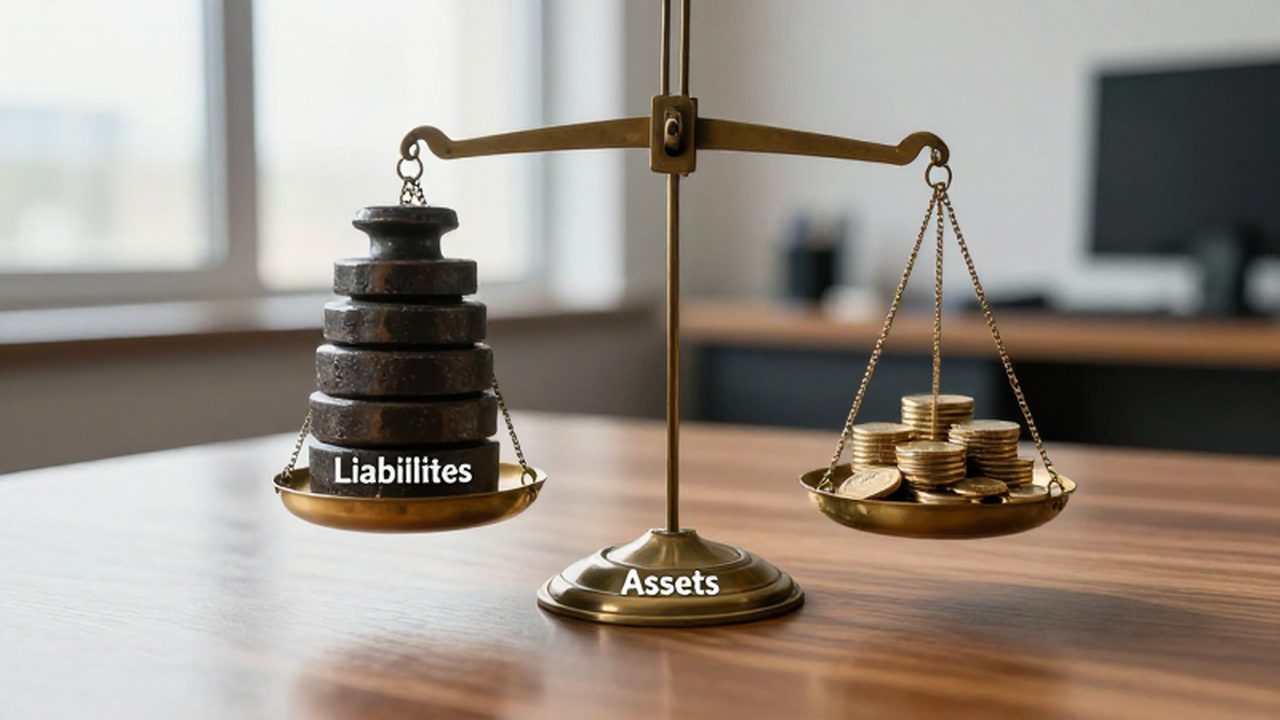
El efecto de los pasivos sobre tu patrimonio neto puede clasificarse en dos vertientes: el efecto erosivo y el efecto de apalancamiento. La mayoría de las personas experimentan el efecto erosivo, donde el pago de intereses consume la capacidad de ahorro e inversión y, por ende, impide la compra de nuevos activos que podrían sumar valor a tu patrimonio.
Cuando los pasivos se contraen sobre el consumo (tarjetas de crédito, préstamos personales para viajes o tecnología), el impacto es puramente negativo. Esta deuda de consumo no genera un retorno que ayude a pagar la obligación; simplemente drena tus ingresos mensuales y reduce tu capacidad de ahorro, lo que retrasa cualquier plan de construcción de patrimonio.
Sin embargo, existe una forma más avanzada de gestionar los pasivos mediante el uso de la deuda de inversión para adquirir activos que generen más dinero del que cuesta la deuda misma. Este es el concepto de apalancamiento. Si un pasivo te permite comprar un bien que se revaloriza o que genera rentas (como una propiedad para alquiler), el pasivo, aunque reduce tu patrimonio en el momento de la compra, tiene el potencial de aumentar tu patrimonio neto de forma acelerada a largo plazo.
Diferencia entre deuda buena y deuda mala
Para gestionar tu patrimonio neto con inteligencia, es necesario categorizar tus obligaciones. No todas las deudas afectan a tu riqueza de la misma manera.
| Característica | Deuda "Mala" (Consumo) | Deuda "Buena" (Inversión) |
|---|---|---|
| Objetivo | Bienes que pierden valor (depreciables) | Bienes que ganan valor o generan ingresos |
| Costo | Intereses altos que consumen renta | Intereses manejables frente al retorno |
| Impacto en patrimonio | Reduce el patrimonio neto constantemente | Puede aumentar el patrimonio neto neto |
| Ejemplos | Tarjetas de crédito, préstamos para ocio | Hipoteca para inversión, préstamos para negocio |
La clave reside en el coste de oportunidad. Cada unidad de dinero que utilizas para pagar los intereses de una deuda de consumo es dinero que no está trabajando para ti en una inversión. Por el contrario, la deuda buena utiliza el capital de un tercero para acelerar la adquisición de activos que, eventualmente, pagarán la deuda y dejarán un excedente de riqueza. Aplicar el método de la avalancha para liquidar primero las obligaciones más caras es una forma práctica de reducir el impacto de los intereses sobre tu patrimonio.
Errores comunes al gestionar los pasivos
Uno de los errores más frecuentes es el sobreendeudamiento por falta de visión a largo plazo. Muchas personas ven la capacidad de crédito como una extensión de sus ingresos, cuando en realidad es un adelanto de su patrimonio futuro. Al gastar hoy lo que aún no has ganado, estás invalidando la posibilidad de acumular activos en el futuro y comprometiendo tu educación financiera práctica.
Otro riesgo significativo es la falta de previsión ante cambios en las condiciones financieras. Mantener un nivel de pasivos muy alto respecto a tus ingresos te deja sin margen de maniobra ante una pérdida de empleo o una emergencia médica. En estos casos, los pasivos se convierten en una carga insoportable que puede llevar a la liquidación de tus activos a precios muy inferiores a su valor real, destruyendo años de esfuerzo en la reducción de pasivos.
Finalmente, es un error ignorar el efecto compuesto de los intereses. En los pasivos de consumo, los intereses se acumulan de forma que la deuda puede crecer más rápido de lo que tu capacidad de pago permite, creando un círculo vicioso de deuda que destruye el patrimonio neto de forma exponencial.
Preguntas frecuentes sobre pasivos y patrimonio
¿Qué significa tener un patrimonio neto negativo? Significa que el total de tus deudas es mayor que el valor de todo lo que posees. Es una situación de insolvencia técnica que requiere una estrategia urgente de reducción de pasivos o incremento de activos, y suele estar asociada a un historial de deuda de consumo acumulada sin un plan de pago definido.
¿Es malo tener deudas si mi patrimonio neto es alto? No necesariamente. Tener deuda para financiar activos productivos es una estrategia común en finanzas. Lo importante es que la relación entre tu deuda y tus activos sea saludable y que el flujo de caja pueda cubrir los pagos sin riesgo.
¿Cuál es la mejor forma de empezar a reducir mis pasivos? La estrategia más efectiva suele ser atacar primero las deudas con los intereses más altos (método de la avalancha), ya que esto reduce el coste total de tu deuda y libera más flujo de caja para aumentar tu patrimonio. Complementa este plan con un presupuesto mensual que destine una partida fija al pago de obligaciones.
¿Cómo puedo distinguir si una deuda es una inversión o un gasto? Pregúntate: ¿Este dinero que estoy pidiendo me ayudará a generar más dinero en el futuro o simplemente está financiando algo que perderá valor mañana? Si la respuesta es la segunda, es un gasto que afecta negativamente a tu patrimonio.
Deja una respuesta